
Oleh: M SHOBIRIEN ASYIQIN *
*Mahasiswa Fakultas Ekonomi UNU Cirebon
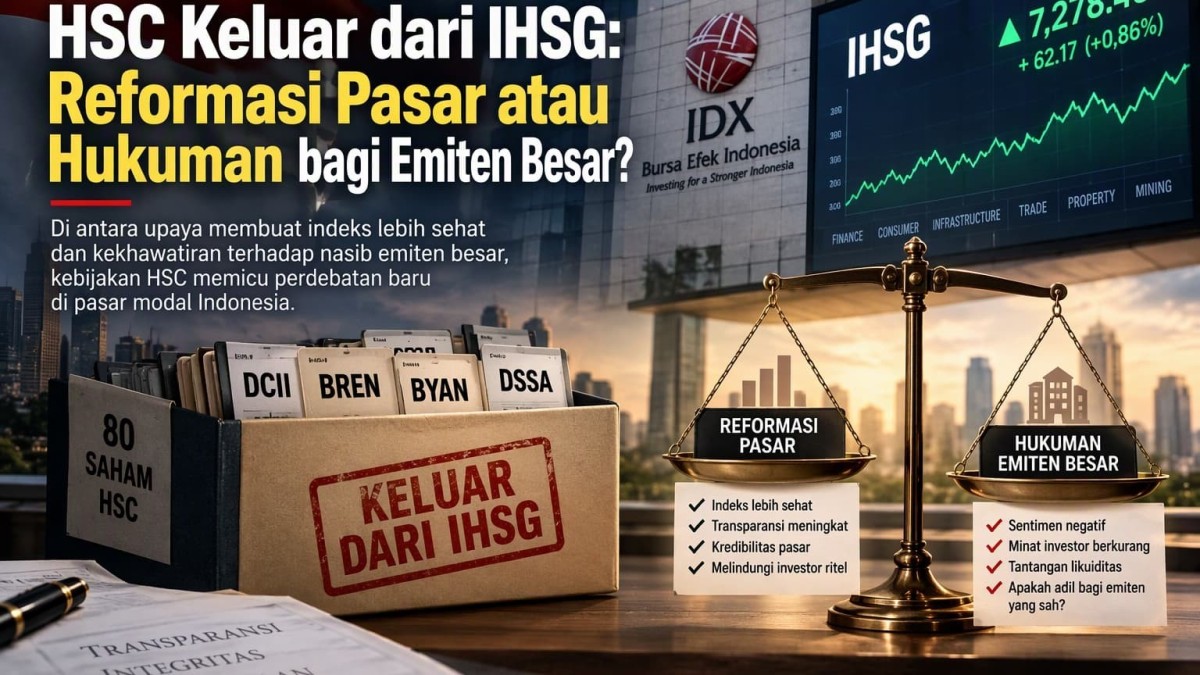
Ketika Bursa Efek Indonesia (BEI) memutuskan mengeluarkan 80 saham kategori High Shareholding Concentration (HSC) dari perhitungan Indeks Harga Saham Gabungan (IHSG) respons pasar langsung terbelah. Sebagian melihatnya sebagai langkah reformasi yang sudah lama ditunggu. Sebagian lainnya mempertanyakan apakah kebijakan tersebut justru menjadi “hukuman” bagi emiten yang sah dan legal hanya karena struktur kepemilikan sahamnya terkonsentrasi.
Perdebatan tersebut menarik karena menyentuh pertanyaan mendasar: apa sebenarnya fungsi IHSG?
Apakah IHSG harus mencerminkan nilai seluruh perusahaan yang tercatat di bursa, atau justru harus mencerminkan kondisi pasar yang benar-benar terbentuk melalui partisipasi investor yang luas?
Ketika Segelintir Saham Menentukan Arah Indeks
Dalam beberapa tahun terakhir, sejumlah saham seperti PT DCI Indonesia Tbk (DCI), PT Barito Renewables Energy Tbk (BREN), PT Bayan Resources Tbk (BYAN), dan PT Dian Swastatika Sentosa Tbk (DSSA) menjadi sorotan karena memiliki kapitalisasi pasar yang sangat besar, tetapi dengan kepemilikan saham yang sangat terkonsentrasi.
Masalahnya bukan pada legalitas.
Tidak ada aturan yang melarang pemegang saham pengendali memiliki porsi besar dalam perusahaan publik. Bahkan banyak perusahaan keluarga besar di Indonesia tumbuh dan berkembang dengan struktur kepemilikan seperti itu.
Namun sebuah persoalan muncul ketika saham-saham tersebut memberikan pengaruh yang besar terhadap pergerakan IHSG.
Dalam kondisi tertentu, kenaikan atau penurunan harga pada beberapa saham saja dapat menggerakkan indeks nasional secara signifikan. Akibatnya, muncul pertanyaan apakah IHSG benar-benar merepresentasikan kondisi mayoritas saham di bursa atau hanya mencerminkan pergerakan segelintir emiten berkapitalisasi besar.
Di sinilah logika kebijakan BEI mulai terlihat.
Reformasi yang Berangkat dari Risiko Konsentrasi
Status HSC pada dasarnya bukan cap bahwa suatu saham adalah “saham gorengan”.
HSC hanya menunjukkan bahwa kepemilikan saham sangat terkonsentrasi pada sedikit pihak. Namun struktur seperti itu memiliki risiko yang dikenal luas dalam dunia investasi, yaitu **concentration risk** atau risiko konsentrasi.
Semakin sedikit saham yang beredar di publik, semakin mudah harga bergerak ekstrem. Likuiditas menjadi lebih terbatas. Proses pembentukan harga juga menjadi kurang mencerminkan pandangan investor secara luas.
Dari sudut pandang kualitas indeks, kondisi tersebut menciptakan potensi distorsi. Karena itu, pengeluaran saham HSC dari perhitungan IHSG dapat dipandang sebagai upaya membersihkan indeks dari faktor-faktor yang dianggap kurang representatif terhadap kondisi pasar secara keseluruhan.
Dengan kata lain, kebijakan ini bukan ditujukan untuk menghukum perusahaan, melainkan untuk memperbaiki kualitas indikator pasar.
Apakah Emiten Besar Menjadi Korban?
Di sisi lain, kritik terhadap kebijakan ini juga tidak bisa diabaikan.
Banyak saham yang masuk kategori HSC merupakan perusahaan nyata dengan aset besar, pendapatan besar, dan kontribusi ekonomi yang besar pula. Mereka bukan perusahaan fiktif, bukan pula emiten bermasalah.
Karena itu, sebagian pelaku pasar berpendapat bahwa pengeluaran saham-saham tersebut dari IHSG berpotensi menimbulkan persepsi negatif di kalangan investor.
Status HSC bisa dianggap sebagai “label risiko” yang membuat sebagian investor lebih berhati-hati. Dana yang menjadikan IHSG sebagai acuan investasi juga mungkin akan mengurangi perhatian terhadap saham-saham tersebut.
Akibatnya, emiten yang terdampak dapat menghadapi tantangan tambahan dalam menarik minat investor, meskipun secara fundamental bisnisnya tetap kuat.
Pertanyaannya kemudian adalah: apakah hal itu adil?
Jawabannya bergantung pada sudut pandang.
Jika fokusnya adalah kepentingan emiten, kebijakan ini mungkin terasa kurang menguntungkan.
Tetapi jika fokusnya adalah kualitas indeks nasional sebagai representasi pasar, pengorbanan tersebut mungkin dianggap layak dilakukan.
Maslahat yang Lebih Besar
Dalam hampir setiap reformasi pasar, selalu ada pihak yang terdampak.
Tidak ada kebijakan yang menghasilkan manfaat seratus persen tanpa biaya.
Namun ukuran keberhasilan kebijakan bukanlah hilangnya seluruh dampak negatif, melainkan apakah manfaat yang dihasilkan lebih besar daripada risiko yang ditimbulkan.
Dalam kasus HSC, argumen terkuat berada pada kebutuhan membuat IHSG lebih sehat, lebih transparan, dan lebih sulit dipengaruhi oleh saham dengan kepemilikan yang sangat terkonsentrasi. Saham-saham HSC sebelumnya bahkan memiliki kontribusi yang cukup signifikan terhadap bobot indeks.
Bagi investor ritel, keberadaan indeks yang lebih representatif memberikan gambaran yang lebih jernih mengenai arah pasar.
Bagi investor institusi, indeks yang lebih bersih meningkatkan kredibilitas pasar.
Bagi regulator, langkah ini menunjukkan komitmen untuk memperkuat tata kelola pasar modal Indonesia.
Kesimpulan
Pada akhirnya, pengeluaran saham HSC dari IHSG tampaknya lebih tepat dipandang sebagai reformasi pasar daripada hukuman bagi emiten besar.
Perusahaan-perusahaan HSC tetap tercatat di bursa. Sahamnya tetap dapat diperdagangkan. Prospek bisnisnya juga tidak berubah hanya karena keluar dari perhitungan indeks.
Yang berubah hanyalah satu hal penting: kemampuan saham-saham dengan kepemilikan sangat terkonsentrasi untuk memengaruhi arah indeks pasar nasional.
Dan di situlah inti kebijakan ini.
BEI tampaknya sedang menyampaikan pesan bahwa pasar yang sehat bukan hanya soal ukuran kapitalisasi, tetapi juga soal seberapa luas partisipasi publik dalam pembentukan harga. Dalam jangka panjang, prinsip tersebut bisa menjadi fondasi yang lebih kuat dibanding sekadar mempertahankan pengaruh sejumlah saham besar terhadap IHSG.
HSC Keluar dari IHSG: Reformasi Pasar atau Hukuman bagi Emiten Besar?
Baca Juga
Rekomendasi untuk kamu
Jakarta,SwaraRakyat.com — Beredarnya informasi bahwa transaksi transfer antarbank dan dompet digital (e-wallet) akan dikenakan Pajak…
JAKARTA, Swararakyat.com – Proyek SustainaBlue mencatat sejumlah capaian setelah tiga tahun berjalan dalam mendorong pengembangan…
JAKARTA, Swararakyat.com — PT Perusahaan Gas Negara (PGN) menyatakan kesiapan mengintegrasikan biomethane ke dalam infrastruktur…
Taput – Swararakyat.com |Sarulla Operations Ltd (SOL) terus memperkuat komitmennya dalam membangun kemitraan yang profesional…
JAKARTA, SWARARAKYAT.COM — Hilirisasi nikel terus membentuk lanskap ekonomi baru di sejumlah wilayah Sulawesi. Perkembangan…
Taput – Swararakyat.com |Komitmen Sarulla Operations Ltd (SOL) dalam memberikan dampak positif dan berkelanjutan bagi…